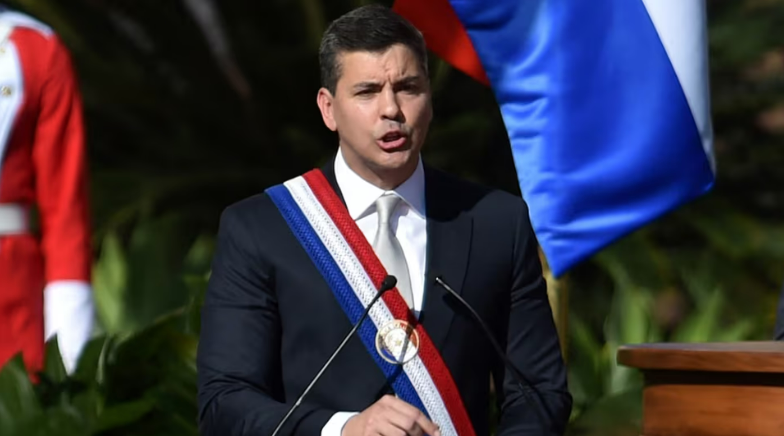
La crisis financiera y política que atraviesa Paraguay abrió interrogantes sobre el futuro de los ahorros y las inversiones en ese país. La intervención de Ueno Bank generó preocupación entre millones de clientes que quedaron sin acceso a sus depósitos y derivó en un conflicto institucional que alcanzó al propio presidente, Santiago Peña, quien anunció su renuncia en medio del avance de un pedido de juicio político en su contra.
En diálogo con InformateSalta, el economista Rolando Carrizo explicó que el problema no responde a una falla del modelo económico ni al funcionamiento habitual del sistema bancario, sino a presuntas irregularidades en la administración de la entidad y en los mecanismos de control. Según señaló, el caso combina una crisis financiera con posibles hechos de corrupción y vinculaciones políticas que deberán ser investigados.
«Esto no se trata de que no funcione un modelo económico. Es más un acto de corrupción que un problema del sistema financiero»
Carrizo recordó que los bancos funcionan mediante la intermediación financiera: reciben depósitos de personas y empresas y luego utilizan parte de esos fondos para otorgar préstamos. Para que ese mecanismo sea sostenible, deben evaluar la capacidad de pago de quienes reciben el dinero y cumplir con las reservas obligatorias establecidas por el Banco Central. En el caso paraguayo, explicó, uno de los problemas habría sido el otorgamiento de créditos a empresas vinculadas al propio grupo económico del banco, lo que comprometería la objetividad de la evaluación del riesgo.
A esto se habría sumado una falla en los organismos encargados de supervisar esas operaciones. «El que tenía que controlar no controló», resumió el economista. La situación generó desconfianza entre los ahorristas, que buscaron retirar sus fondos al conocer la intervención. Carrizo advirtió que esa pérdida de confianza puede profundizar una crisis bancaria, porque las entidades no tienen disponible de inmediato la totalidad del dinero depositado: parte de esos fondos ya fue prestada y tiene otros plazos de devolución.
Respecto de la salida de la crisis, el economista consideró que una de las primeras medidas debería ser garantizar la devolución de los depósitos más pequeños mediante el respaldo del Banco Central paraguayo. Según indicó, el esquema de garantía cubriría hasta aproximadamente U$D35.100 por persona, aunque aclaró que se trata de una cifra estimada a partir de la información que había consultado. Para los ahorristas con depósitos superiores, planteó que podrían abrirse instancias de renegociación.
Otra alternativa, explicó, sería que otra entidad bancaria absorba Ueno Bank y se haga cargo de sus operaciones y compromisos. Sin embargo, advirtió que la resolución también dependerá de cómo avance el conflicto político. La renuncia anunciada por Peña y el debate sobre el juicio político agregan incertidumbre a un escenario que todavía está en desarrollo.
«No creo que se desarme el sistema ni que vaya a entrar en una crisis. Paraguay tiene estabilidad y solvencia para soportar este cimbronazo»
Los antecedentes en Argentina
Durante la entrevista, el economista recordó que Argentina atravesó situaciones de crisis bancaria en las que algunas entidades no pudieron responder a los depósitos de sus clientes.
Como ejemplo, recordó que el Banco Mayo terminó siendo absorbido por otra entidad, en una operación que permitió que el banco adquirente asumiera los depósitos y las obligaciones. Para Carrizo, una salida similar podría ser una alternativa para el caso paraguayo: que otra entidad absorba Ueno Bank y garantice la devolución de los fondos.
El economista insistió en que el desenlace dependerá de las medidas que adopten las autoridades financieras y de la evolución del conflicto político. Por ahora, quienes tienen dinero depositado en la entidad intervenida deberán esperar las definiciones oficiales sobre el acceso a sus fondos y los mecanismos de devolución.
Informate salta